La descarbonización ha dejado de ser solo una meta ambiental para convertirse en un tablero de ajedrez geopolítico. Con gigantes como Estados Unidos desplegando subsidios masivos y China dominando la cadena de suministro de tecnologías limpias, la Unión Europea busca proteger a su tejido industrial mediante herramientas inéditas como el Mecanismo de Ajuste en Frontera por Carbono (CBAM). Este arancel climático pretende nivelar el terreno de juego imponiendo costes a las importaciones más contaminantes, pero plantea serios interrogantes sobre si logrará blindar a las fábricas españolas sin encarecer sus costes o restarles capacidad exportadora.
La industria de los países desarrollados arrastra desde hace décadas un retroceso progresivo en su peso sobre el valor añadido agregado. Sin embargo, este declive estructural se ha acelerado drásticamente en Europa en los últimos años, dejando una huella especialmente profunda en potencias como Alemania. ¿El principal detonante de este frenazo? El disparado incremento de los costes operativos vinculados al encarecimiento de la energía.
Las instituciones comunitarias son muy conscientes de esta amenaza. Como señala Diego Rodríguez, investigador asociado de Fedea, catedrático de la UCM y director de Economía Digital y Energía del think tank, la Comisión Europea ha dado un giro estratégico respecto a su anterior mandato para "conciliar el mantenimiento de los compromisos de descarbonización con la realidad de la pérdida de competitividad de la industria europea y, en último término, con la reducción de su peso relativo en valor añadido y empleo".
Desde un punto de vista tendencial, España participa de esta misma dinámica general. No obstante, en un contexto de crecimiento reciente de la economía española, el tejido industrial nacional ha mostrado una resistencia relativamente favorable. A pesar de ello, las incertidumbres en torno al marco regulatorio y a la protección del mercado interior mantienen abierta una intensa discusión sobre la viabilidad de la industria manufacturera frente a la competencia internacional.
Las sombras e incertidumbres del CBAM y los mercados exteriores
En el centro del debate sobre la competitividad europea emerge un instrumento clave: el Mecanismo de Ajuste en Frontera por Carbono (CBAM). Esta herramienta nace para acompañar la retirada gradual de las asignaciones gratuitas de derechos de emisión en los sectores más expuestos a la deslocalización. El riesgo es evidente: de no aplicarse este escudo, la asumida retirada de los permisos gratuitos elevaría los costes hasta el punto de empujar a las empresas a trasladar su producción fuera de la Unión Europea para esquivar el Régimen Europeo de Comercio de Derechos de Emisión.
Sin embargo, la eficacia real de este escudo siembra serias dudas en el tejido productivo. Como advierte Diego Rodríguez, existe un recelo generalizado sobre si "la combinación entre la retirada progresiva de la asignación gratuita de derechos de emisión y la implantación del CBAM como mecanismo de protección frente a terceros países va a funcionar adecuadamente sin erosionar la competitividad de las empresas industriales europeas y, entre ellas, de las españolas".
A este escenario se suma una discusión aún abierta sobre los efectos del pago de estos derechos sobre la competitividad de las compañías europeas en los mercados internacionales. Mientras que las empresas que compiten dentro del mercado comunitario cuentan, en principio, con la protección que brinda el CBAM ante competidores de terceros países, dicha cobertura no se extiende necesariamente a las exportaciones que las industrias europeas realizan hacia mercados exteriores, lo que deja pendiente de resolución una cuestión crítica para el músculo exportador.
La respuesta europea frente a los subsidios globales: el Clean Industrial Deal
Frente al despliegue de potentes planes de subsidios en otras regiones del globo -como la Ley de Reducción de la Inflación (IRA) en Estados Unidos o los apoyos estatales en China-, la capacidad de respuesta y la agilidad de la Unión Europea para evitar la fuga de inversiones en tecnologías limpias se encuentra en el centro de la agenda.
Para hacer frente a esta encrucijada, Europa ha desplegado el marco del Clean Industrial Deal. Como explica el investigador de Fedea, esta hoja de ruta busca potenciar la industria limpia mediante herramientas clave, entre las que destaca "la posibilidad de incorporar algún tipo de criterio o etiqueta ‘Made in Europe’ en la valoración de contratos públicos o en la concesión de ayudas y subsidios a empresas". Una cláusula sello que se perfila decisiva, por ejemplo, en la asignación de capacidad mediante subastas para nuevos proyectos renovables.
Sin embargo, esta arquitectura regulatoria requiere todavía un desarrollo práctico de envergadura. Aunque las líneas generales están definidas a nivel comunitario, corresponde ahora a los distintos estados miembros concretar esas orientaciones y trasladarlas a actuaciones específicas.
En paralelo, la dependencia exterior europea respecto a determinados materiales críticos constituye un reto estratégico fundamental al que se pretende dar respuesta dentro de este mismo esquema industrial. La Unión Europea ha fijado metas dirigidas a mitigar esta vulnerabilidad, pero, como advierte Rodríguez, "el principal reto, como ocurre con frecuencia en muchas de las iniciativas de la Unión Europea, consiste en conciliar la ambición de esos objetivos con la puesta en marcha de instrumentos de política suficientemente eficaces para poder alcanzarlos".
Uno de los principales cuellos de botella radica en las barreras burocráticas. "La Unión Europea está poniendo un énfasis considerable en agilizar y mejorar los procedimientos de autorización para facilitar el desarrollo de estas actividades. No obstante, será necesario comprobar cuál es el resultado práctico de este impulso", señala el investigador de Fedea, recordando que, tanto en España como en el resto de Europa, los proyectos relacionados con la extracción y el reciclaje de materiales críticos enfrentan trabas administrativas muy significativas.
Por ello, la efectividad real dependerá de la transformación de esa voluntad de simplificación en medidas concretas. Esta carga burocrática y las exigencias de cumplimiento e informes ESG generan preocupación en el tejido empresarial por su impacto sobre la productividad, una cuestión a la que busca dar respuesta el Paquete Omnibus 1.
Geopolítica, seguridad y el modelo de colaboración público-privada
El análisis de la transición ecológica y la competitividad no se limita al ámbito técnico o regulatorio, sino que adquiere una dimensión geopolítica ineludible. Así lo defendió Miguel Otero Iglesias, investigador principal del Real Instituto Elcano, durante su participación en el evento ESG Spain 2026, organizado por Forética. En el segundo bloque de contenidos de dicho foro, Otero Iglesias sostuvo que Europa necesita reforzar de manera decisiva la colaboración entre el sector público y el sector privado, abordando la agenda ESG no solo como una tarea de sostenibilidad, sino bajo la perspectiva de la competitividad y la seguridad estratégica.
El investigador del Real Instituto Elcano situó el reto del continente en clave comparativa internacional, apuntando que solo los países capaces de articular una colaboración sólida entre el Estado y la empresa privada logran avanzar de forma efectiva en el actual contexto tecnológico y geopolítico. En este sentido, puso como ejemplo a Estados Unidos y China, potencias que están progresando en esa dirección con mayor decisión que la Unión Europea. A su juicio, esta distancia no responde únicamente a una brecha de recursos financieros, sino a una divergencia de modelos: mientras las dos potencias globales han diseñado e implantado estrategias conjuntas entre gobiernos y tejido empresarial en sectores clave, la UE continúa operando de forma más fragmentada.
En este marco, Otero Iglesias alertó sobre la creciente dependencia europea en el ámbito de las tecnologías verdes -como paneles solares, baterías y componentes esenciales para la transición energética-, un factor que obliga a reinterpretar la agenda ambiental como un pilar de la autonomía industrial y la seguridad de suministro. Ambas cuestiones ya no pueden concebirse como aspectos aislados de las prioridades económicas del continente.
Para argumentar que la sostenibilidad y la competitividad no son metas contrapuestas, el investigador se apoyó en las conclusiones del Informe Draghi sobre la competitividad europea, el trabajo encargado por Ursula Von der Leyen en al expresidente del Banco Central Europeo que ha estructurado el debate económico en Bruselas. Tal como resumió Otero Iglesias en su intervención en el evento de Forética: "El informe Draghi es claro: no hay que elegir entre una cosa y la otra. La competitividad nos ayuda a la sostenibilidad". De este modo, la agenda ESG trasciende la esfera estrictamente ambiental para situarse en el centro de la rivalidad global y la soberanía del continente.
La matriz energética real y la sostenibilidad social de la transición
El debate sobre la autonomía estratégica conecta con el análisis de la dependencia energética exterior. A diferencia de los materiales críticos, la vulnerabilidad energética europea radica fundamentalmente en la importación de hidrocarburos. Pese a los planes orientados a evolucionar hacia una matriz de consumo primario de energía más verde, la realidad objetiva es que esta matriz sigue descansando en una proporción elevada sobre el gas y el petróleo, y continuará haciéndolo durante bastante tiempo.
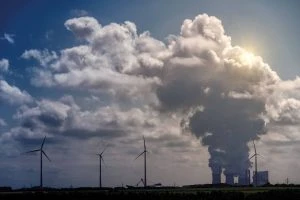
Por esta razón, la transformación del modelo energético debe ser entendida como un proceso de largo plazo. Rodríguez considera que tanto la Comisión Europea como los gobiernos nacionales deben realizar un esfuerzo de pedagogía para evitar la creación de expectativas poco realistas respecto a la velocidad con la que se puede modificar la matriz energética global. La reducción de la dependencia exterior exige perseverancia y la aplicación continuada de políticas de diversificación, asumiendo que los resultados serán necesariamente graduales y que no se producirán vuelcos profundos en el corto plazo.
A esa necesaria gradualidad se suma un factor crítico: el respaldo ciudadano. Como advierte Diego Rodríguez, "estas transformaciones deben conciliarse siempre con el mantenimiento del crecimiento económico y con la menor afección posible al empleo". El riesgo de no lograr este equilibrio es alto. Si la sociedad percibe que la agenda verde frena la economía y erosiona su calidad de vida, la resistencia social no tardará en emerger, aunque se entienda su necesidad a largo plazo. Por ello, garantizar la viabilidad política de la transición exige blindar el empleo, la actividad económica y el bienestar.
Vías de política económica para la descarbonización industrial
Para asegurar que la transición ecológica actúe como un motor de desarrollo económico y no como un freno a la competitividad, las medidas a priorizar abordan múltiples sectores, desde los edificios y las empresas hasta el transporte y las plantas industriales. Hasta la fecha, gran parte del esfuerzo se ha concentrado en la descarbonización de la generación eléctrica. Este enfoque inicial resulta lógico al existir soluciones maduras y efectivas, como la mayor penetración de las energías renovables fotovoltaica y eólica.
"Esas tecnologías no solo contribuyen a reducir las emisiones asociadas a la generación eléctrica, sino que también favorecen una reducción de los costes de suministro, dado que son capaces de generar electricidad con costes inferiores a los de tecnologías basadas en hidrocarburos", destaca Rodríguez.
No obstante, la descarbonización de la electricidad resulta insuficiente por sí sola si este vector representa únicamente una fracción limitada del consumo total. "Es decir, si aproximadamente una cuarta parte del consumo energético corresponde a electricidad, la descarbonización de la generación eléctrica, por sí sola, no permite transformar el conjunto de la matriz energética. Por tanto, el énfasis debe desplazarse también hacia políticas que faciliten y aceleren la electrificación de la demanda energética en los distintos sectores", señala el experto de Fedea.
El reto principal estriba en que determinadas ramas industriales presentan severas limitaciones para avanzar en esa electrificación, derivadas de las propias características de sus procesos productivos y de las tecnologías disponibles en el corto y medio plazo. Por ello, resulta imprescindible diseñar políticas públicas de apoyo adaptadas a la realidad de cada actividad industrial, contemplando la naturaleza de los costes de inversión y de operación, así como la capacidad real de las empresas para asumirlos sin comprometer su viabilidad en los mercados internacionales.