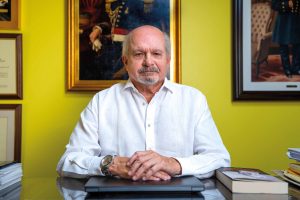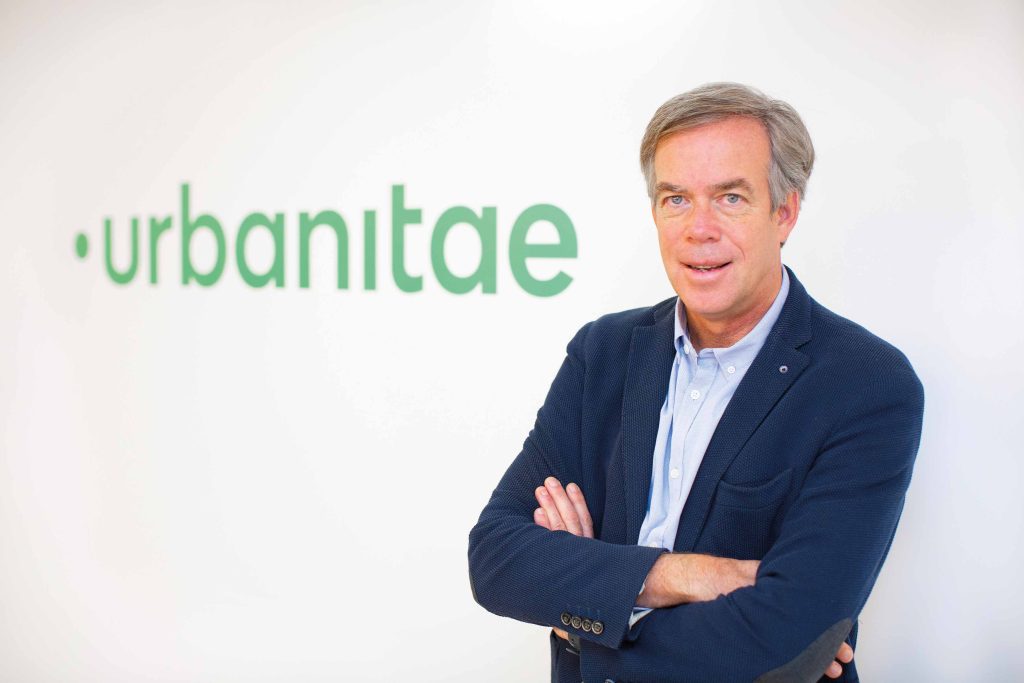
El mercado inmobiliario afronta un escenario en el que aumentar la oferta exige mucho más que construir nuevas promociones. Para José María Gómez-Acebo, director de Relaciones Institucionales de Urbanitae, es necesario desbloquear suelo, agilizar licencias y garantizar la financiación de los proyectos. En esta entrevista analiza los principales retos del sector, el papel de la inversión alternativa y las nuevas vías que se abren para canalizar capital hacia el inmobiliario.
La evolución del mercado de la vivienda, con aumentos generalizados de precios tanto en compra como en alquiler, es una de las principales preocupaciones de los españoles. ¿Cómo se puede cerrar, de la forma más rápida y efectiva, la brecha entre oferta y demanda?
No hay un atajo para un problema que es estructural: faltan viviendas y se siguen construyendo menos viviendas que hogares se crean, en torno a la mitad con lo que el déficit acumulado ronda las 600.000-800.000 viviendas. A esto se une que los ingresos familiares no crecen al mismo ritmo que lo hacen los costes.
Las medidas de corto plazo pueden aliviar situaciones concretas, pero no sustituyen la necesidad de construir más. Eso exige desarrollar suelo, simplificar licencias y permisos y dar seguridad a quienes ponen capital para construir y ampliar la oferta. Además, hay que ser realistas con los tiempos: una promoción tarda años en pasar del suelo a la entrega de llaves. Precisamente por eso no podemos seguir esperando para empezar.
Si el diagnóstico es conocido desde hace tiempo, ¿por qué no se han aplicado antes medidas suficientes?
Porque tenemos un problema de plazos. Las medidas de oferta tardan tres, cuatro o más años en notarse, mientras que la política tiende a buscar resultados dentro de una legislatura –y a esta le queda menos de un año–. A eso se suma que las competencias están repartidas entre el Estado, las comunidades autónomas y los ayuntamientos, y la coordinación, sobre todo si son de distinto signo político, no siempre funciona.
Lo que necesitamos son acuerdos estables que permitan fabricar suelo edificable; seguridad jurídica en la tramitación administrativa, que acorte y reduzca la incertidumbre en plazos; y un mejor tratamiento fiscal, con independencia de quién gobierne. Si no existe esa continuidad, acabamos actuando sobre los síntomas –por ejemplo, limitando precios– y no sobre la causa principal, que es la escasez de vivienda.
Los precios topados en vivienda protegida –el famoso módulo– pueden disuadir al promotor si no reflejan el coste real de construir; y limitar los precios en alquiler puede justificarse como defensa al inquilino frente a la presión creciente en los precios, pero tiene como efecto secundario una reducción de oferta, que es precisamente el punto del que emanan todos los problemas.
¿Qué papel juega la financiación alternativa en ese proceso?
Si queremos aumentar el parque de vivienda, la banca sigue siendo imprescindible, pero sólo cubren una parte de la cadena de financiación de un proyecto, y en una fase en que el proyecto está totalmente definido y muy avanzado. Para conceder un préstamo promotor –que no financia la compra del suelo, solo la construcción– los bancos exigen que el suelo sea propiedad del promotor, que se haya tramitado y obtenido la licencia de construcción, un nivel suficiente de preventas y una constructora validada.
El problema es que, antes de llegar ahí, alguien tiene que comprar o desarrollar el suelo, urbanizarlo, definir el proyecto y aportar recursos propios. La financiación alternativa es el puente que permite que muchos proyectos lleguen al banco. Urbanitae puede entrar como socio de capital del promotor y aportar el equity que hace posible poner la operación en marcha. Después llega la financiación bancaria para la construcción. No competimos con los bancos: cubrimos etapas distintas y complementarias.
La Administración tiene la llave para desbloquear muchos desarrollos. ¿Qué medidas serían prioritarias?
Lo primero es aumentar la disponibilidad de suelo finalista y reducir la incertidumbre de procesos que hoy pueden alargarse durante muchos años. Es imprescindible que se apruebe de una vez la Ley del Suelo. También hay que agilizar licencias y permisos sin rebajar las garantías técnicas, y dar más flexibilidad para adaptar usos y edificabilidad donde la demanda ha cambiado. En vivienda protegida, el precio máximo debe actualizarse de forma razonable para reflejar la evolución real de los costes.
Se habla como si el promotor se forrara, pero no es así: pone capital y asume años de riesgo. En ese tiempo, soporta incertidumbres en costes, ventas y financiación. Si no puede aspirar a una rentabilidad azonable ajustada a ese riesgo que asume, no entra. Si los números no salen, no hay inversión. Sin inversión, no se construye vivienda.
¿Cómo afronta Urbanitae un mercado sometido a tanta presión y transformación?
Nuestro filtro es bastante sencillo de explicar: los números tienen que salir. Que exista mucha demanda residencial no convierte cualquier promoción suelo en un buen proyecto de inversión. Revisamos desde cero el precio del suelo, los costes, los plazos y los precios de venta. Si el plan de negocio se apoya en hipótesis que no vemos realistas, no financiamos la operación, aunque conozcamos bien al promotor.
También buscamos que sus intereses estén alineados con los del inversor. Una herramienta es el retorno preferente: primero, los inversores recuperan su capital y alcanzan la rentabilidad acordada; solo después el promotor recupera su aportación y participa en el beneficio adicional, según la estructura de cada operación. Y no desaparecemos tras financiar: nuestro equipo de Asset Management sigue el proyecto y ayuda a corregir el rumbo si surge una dificultad.
Urbanitae ha creado su propia gestora y prepara sus primeros vehículos. ¿Qué objetivo persigue esta nueva línea?
Queremos ofrecer una vía complementaria al modelo actual de inversión proyecto a proyecto. Hay inversores que prefieren delegar la selección y entrar desde el principio en una cartera diversificada, gestionada por un equipo especializado y dentro de un vehículo regulado. El primer vehículo con el que vamos a salir al mercado es una sociedad de inversión colectiva de tipo cerrado (SICC), centrada en operaciones de equity, con un tamaño máximo de 20 millones de euros y un retorno neto estimado en el 15% anual a cuatro años.
Además, trabajamos en un segundo instrumento orientado a deuda inmobiliaria que podría alcanzar los 50 millones de euros. La idea es trasladar a estos vehículos nuestra experiencia en originación, análisis, estructuración y seguimiento, y ampliar nuestra capacidad para participar en proyectos de mayor tamaño junto a family offices, inversores profesionales e institucionales.
¿La entrada de fondos e inversores institucionales puede reducir las oportunidades del pequeño inversor?
No. El inversor minorista está en el origen de Urbanitae y seguirá siendo una parte esencial del modelo. Lo que veremos es una asignación diferente según el tamaño, el plazo y la complejidad de cada operación. En proyectos pequeños puede participar principalmente la plataforma; en operaciones medianas, los fondos y los particulares pueden coinvertir; y determinados proyectos muy grandes o con plazos más largos, encajarán mejor en vehículos profesionales.
La clave es que las reglas sean transparentes y que no haya conflictos entre canales. La gestora amplía el modelo, no sustituye al crowdfunding ni cambia nuestro compromiso con el inversor particular.
Urbanitae también ha diversificado los activos que financia –hoteles, residencias de estudiantes, flex living u oficinas–. ¿Qué aporta esta diversificación?
Nos permite responder a necesidades inmobiliarias diferentes y construir carteras de inversión más equilibradas. En estos proyectos nos asociamos a un promotor que desarrolla el activo, incorpora un operador que lo explota y busca un inversor patromonialista que lo compre cuando ya genere rentas estabilizadas. Esa cadena puede ofrecer una salida atractiva, pero solo si están bien resueltos la ubicación, la demanda, el operador y el precio final.
No creemos que un tipo de activo sea bueno por definición. Igual que en residencial, lo que manda es la calidad del proyecto concreto y el promotor, cómo se estructura la operación y si existe una necesidad real detrás del activo.
En un mercado tan competitivo, ¿qué diferencia a Urbanitae?
Diría que la especialización y la disciplina. No somos solo un canal para captar capital: entendemos el proyecto inmobiliario, cuestionamos el plan de negocio y acompañamos al promotor durante toda la operación. La confianza no sustituye al análisis. De hecho, descartamos proyectos de promotores con los que ya hemos trabajado cuando los números no encajan.
Hasta ahora, ninguno de los proyectos finalizados ha generado pérdidas para los inversores. Es un dato histórico del que estamos orgullosos, no una garantía: toda inversión tiene riesgo y eventualmente puede haber un proyecto con pérdidas. Nuestra obligación es reducir ese riesgo con análisis, buena estructuración y seguimiento. También nos diferencia la capacidad de ordenar la coinversión de muchos inversores con el promotor y, en numerosos casos, con la financiación bancaria que entra después.
¿Qué huella quiere dejar Urbanitae en el sector inmobiliario?
Nos gustaría dejar dos huellas. La primera es haber democratizado de verdad el acceso a la inversión inmobiliaria, con proyectos profesionales, información y seguimiento. La segunda es haber ayudado a construir más vivienda. Muchas promociones habrían tenido serias dificultades para ponerse en marcha sin el capital de nuestros inversores.
En un momento de escasez de vivienda, canalizar ahorro hacia proyectos viables no es solo una oportunidad de inversión: también es una forma muy concreta de ampliar la oferta.
Urbanitae cumple diez años en 2027. ¿Qué hito le hace sentirse más orgulloso?
Que la democratización de la inversión inmobiliaria haya dejado de ser un lema y sea ya una realidad. Hemos acercado esta clase de activo a perfiles muy distintos y ayudado a explicar cómo funciona una promoción, por qué necesita tiempo y qué riesgos asume cada parte. A la vez, hemos demostrado que ese capital puede desbloquear proyectos y contribuir a crear vivienda. Haber construido ese puente entre inversores y promotores, con una cultura exigente de análisis y seguimiento, es lo que más orgullo nos produce.