Comunicados

El concepto agrupa bajo un mismo nombre las diversas actividades turísticas en torno a la elaboración, ingredientes, gastronomía y territorio relacionados con la cerveza El sector turístico y gastronómico español incorpora el concepto de "zitoturismo" para referirse a la actividad de viajar con la cultura de la cerveza como principal motivación. El término, que deriva de la palabra "zythos" utilizada en la Antigua Grecia para designar a la cerveza de cereal fermentado, busca visibilizar una experiencia que combina visitas a centros de elaboración y museos, recorridos por cervecerías, catas, maridajes y talleres, integrando el producto en el conocimiento del territorio y su gastronomía. La consolidación de esta forma de viajar responde a la integración de la cerveza en el estilo de vida mediterráneo, caracterizado por la moderación y la socialización. Según datos de Cerveceros de España, el 86 % de los consumidores disfruta de esta bebida en compañía de amigos o familiares, mientras que cerca del 90 % de las ocasiones de consumo se producen en contextos sociales y gastronómicos. España mantiene una posición destacada en la producción de cerveza a nivel europeo. Según el Informe Socioeconómico del Sector de la Cerveza en España 2025, elaborado por Cerveceros de España junto al Ministerio de Agricultura, Pesca y Alimentación, el país produjo 41,5 millones de hectolitros de cerveza en 2025, lo que representa un incremento del 5,1 % respecto a 2019. Esta cifra sitúa al país como el segundo mayor productor de la Unión Europea, solo por detrás de Alemania. El impacto económico de este sector en el ámbito turístico es notable. El citado informe indica que la cerveza está asociada a más de 5.200 millones de euros de gasto turístico en España. Asimismo, el documento precisa que, durante el año 2025, el consumo de cerveza por parte de turistas en establecimientos…
El beneficio antes de impuestos asciende a 51,2 millones de euros, un 8,7% superior al registrado en el primer semestre de 2025. El ratio combinado mejora hasta el 84,0% y el ratio de siniestralidad en Automóviles desciende 13,6 puntos porcentuales BBVA Allianz Seguros, la 'joint venture' entre BBVA y Allianz en España, cerró el primer semestre de 2026 con un volumen de 338,5 millones de euros en primas (+9,6%) y un beneficio antes de impuestos de 51,2 millones de euros (+8,7%). El ratio combinado descendió hasta el 84,0%* (frente al 84,6% de un año antes), mientras que el ratio de siniestralidad en Automóviles mejoró desde el 85,7% hasta el 72,1%, una reducción de 13,6 puntos porcentuales. Crecimiento rentable apoyado en la evolución del negocio La evolución del semestre se sustentó en el crecimiento del negocio y en la mejora de los principales indicadores técnicos, manteniendo una evolución equilibrada entre actividad, rentabilidad y eficiencia. Eugenio Yurrita, CEO de BBVA Seguros y presidente de BBVA Allianz, afirma: "Los resultados del primer semestre confirman la fortaleza y sostenibilidad de nuestro modelo de negocio y de la alianza. La unión de nuestras capacidades nos permite ofrecer una propuesta de valor diferencial y continuamente adaptada a las necesidades de protección de los clientes de BBVA". Veit Stutz, consejero delegado de Allianz Seguros y vicepresidente de BBVA Allianz, señala: "La evolución del semestre demuestra que estamos creciendo sobre bases sólidas, combinando un fuerte dinamismo comercial con una excelente rentabilidad técnica. La mejora de nuestros indicadores refleja la calidad de la suscripción y la gestión del riesgo, dos capacidades esenciales para construir un negocio asegurador rentable y sostenible a largo plazo y seguir ofreciendo cada vez más valor a los clientes". Inteligencia artificial y banca-seguros para impulsar el crecimiento Durante el primer semestre de 2026, BBVA Allianz…
Según el Estudio de Pequeñas Empresas de Temu 2026, aproximadamente el 50 % de los vendedores españoles recibieron su primer pedido en un plazo de entre uno y tres días, y el 25 % de los encuestados afirmó haber abierto ya nuevos mercados internacionales a través de la plataforma. Más de la mitad (52 %) de los participantes españoles afirman haber ampliado algún aspecto de su negocio desde que empezaron a trabajar con Temu, como el tamaño de sus almacenes o el número de trabajadores Las empresas españolas que venden a través de Temu aseguran que su presencia en la plataforma les permite captar nuevos clientes con rapidez, ampliar sus operaciones y acceder a nuevos mercados, según una encuesta realizada por la compañía entre sus vendedores locales. Los resultados obtenidos forman parte del Estudio de Pequeñas Empresas de Temu 2026, que incluye una encuesta realizada a más de 150 vendedores locales de España, Alemania, Francia, Italia, Polonia y el Reino Unido. En el conjunto de la muestra europea, la mitad de los encuestados (50 %) afirmó haber aumentado su capacidad, ampliado su plantilla o adoptado ambas medidas desde que se incorporó a Temu, mientras que uno de cada tres (34 %) señaló haber llegado a nuevos mercados a través de la plataforma. "Los resultados de la encuesta ponen de manifiesto el enorme potencial de crecimiento de las pequeñas empresas y los emprendedores en Europa, siempre que cuenten con vías más sencillas y asequibles para llegar a nuevos clientes", señaló un portavoz de Temu. "Esperamos seguir ayudando a los vendedores a generar empleo en sus comunidades y a crecer tanto en el mercado nacional como en el extranjero". Creación de empleo local y ampliación de la capacidad en España Entre los encuestados españoles, cuatro de cada cinco (80 %) recibieron su…
Según pisos.com, la rentabilidad del alquiler en España en junio ha sido del 8,02 %, lo que supone un incremento de 0,53 puntos porcentuales respecto al mismo periodo de 2025 (7,49 %) y una caída de dos centésimas con relación al pasado mes de junio de 2026 (8,04 %) pisos.com sigue compartiendo información estadística relevante sobre el mercado español de la vivienda. Tras hacer públicos sendos informes acerca de los precios de compra y de alquiler registrados en julio de 2026, la plataforma inmobiliaria comparte los datos relativos a la rentabilidad obtenida por aquellos inversores que han apostado por arrendar una propiedad inmobiliaria en el país. En este sentido, tal y como muestra la estadística de pisos.com, la rentabilidad bruta del alquiler en España en julio de 2026 fue del 8,02 %. Este es el rédito anual que un propietario de una vivienda consiguió al ponerla en alquiler tras su adquisición. Así, teniendo en cuenta que el precio medio de compra de una residencia tipo de 100 m2 en España fue de 221.580 euros (2.462 euros/m2) y que la renta media mensual fue de 1.482 euros, el propietario obtuvo un total de 17.784 euros brutos anuales, lo que le arrojó una rentabilidad bruta por el activo del 8,02 %. Esto supone un incremento de 0,53 puntos porcentuales respecto al mismo periodo de 2025 (7,49 %). Respecto al pasado mes de junio (8,04 %) ha experimentado una caída de dos centésimas. Ferran Font, director de Estudios de pisos.com, señala que "el alquiler se encuentra sometido a una presión estructural que difícilmente va a desaparecer a corto plazo, con una demanda creciente y una oferta que sigue sin ser suficiente. Esta situación intensifica la competencia entre inquilinos, acorta los tiempos de decisión y endurece las condiciones de acceso. El problema ya no es…
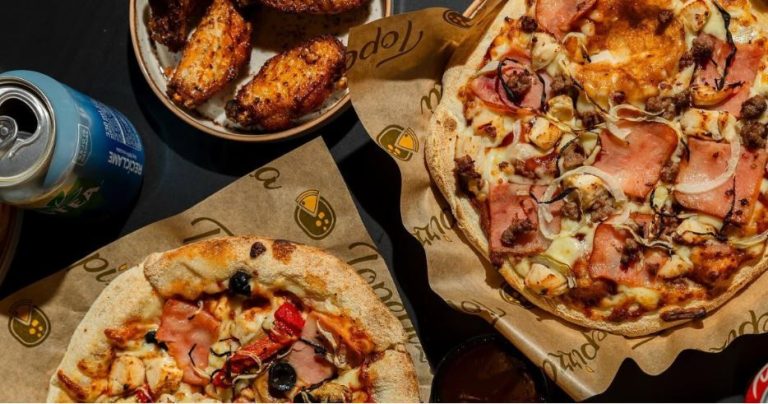
La marca castellanoleonesa busca nuevos socios para replicar su concepto de restauración, basado en la elaboración diaria y procesos eficientes de gestión La cadena de pizzerías Topepizza ha anunciado el inicio de una fase de expansión nacional con el objetivo de incorporar nuevos socios a su red de establecimientos. Tras consolidar su presencia en Castilla y León, la compañía pretende trasladar su modelo de negocio artesanal a nuevas localidades, manteniendo los estándares de calidad y la identidad que definen a la enseña desde su creación. La trayectoria de la marca se remonta al año 2012, vinculada inicialmente a un negocio familiar, hasta que en 2018 fue formalizada como una marca propia por parte de sus fundadores. En la actualidad, Topepizza gestiona cuatro establecimientos operativos situados en Valladolid, Dueñas y Palencia. Desde estas ubicaciones, la empresa ha perfeccionado un sistema que integra el servicio en sala con la demanda de comida para llevar y a domicilio, adaptándose a las necesidades actuales del sector de la restauración. El modelo operativo de la compañía se fundamenta en la elaboración artesanal. Según detalla la marca, la masa se prepara a diario en cada restaurante utilizando harina de origen palentino, mientras que los ingredientes frescos son cortados diariamente para garantizar la calidad del producto final. Esta operativa, que combina la cocina artesana con procesos de trabajo organizados, permite a la cadena mantener la agilidad necesaria para atender picos de demanda tanto en el servicio de mesa como en la entrega externa. Respecto a la flexibilidad del modelo, la marca diseña sus establecimientos en función del perfil de cada mercado. Esto incluye opciones de locales con áreas de sala amplias para zonas de alto tránsito, así como formatos de dimensiones más compactas centrados exclusivamente en la operativa de recogida y reparto a domicilio para entornos residenciales.…
Oney recuerda que una financiación responsable puede ayudar a repartir el esfuerzo económico sin desequilibrar el presupuesto mensual. Para ello, es importante revisar el coste total de la operación, el importe y número de cuotas, las fechas de pago y la situación financiera del hogar   La vuelta al cole no comienza el primer día de clase, sino varias semanas antes, cuando las familias empiezan a afrontar la compra de libros, material escolar, uniformes, dispositivos tecnológicos y demás equipamiento para el estudio de los más pequeños de la casa. A este desembolso inicial se le sumarán también otros pagos recurrentes como el comedor escolar, el transporte, las cuotas del centro educativo o las actividades extraescolares. La concentración de todos estos pagos en un periodo de tiempo tan corto puede convertir septiembre en uno de los meses más exigentes para la economía doméstica. Según la encuesta de gastos escolares publicada por la Organización de Consumidores y Usuarios (OCU), correspondiente al curso 2025/2026, el gasto escolar medio de los españoles ascendía a 2.390 euros por alumno a lo largo del curso, mientras que el kit básico para la vuelta al cole superaba los 500 euros por niño. Aunque las cantidades varían de forma considerable según la etapa educativa, el tipo de centro y las necesidades de cada estudiante, estas cifras reflejan la importancia de planificar con antelación un desembolso que no se limita a la primera semana de septiembre. Teniendo en cuenta estas cifras, Oney, entidad financiera especializada en soluciones de pago y servicios financieros, analiza las claves para preparar el nuevo curso desde agosto, distribuir los gastos con mayor previsión y evitar que las compras iniciales comprometan el equilibrio del presupuesto durante los meses siguientes. Agosto, el momento de poner cifras al nuevo curso El primer paso para anticipar el impacto de…
El experto internacional en negociación y liderazgo, profesor y autor Eduard Beltran ha sido admitido como Full Member de Sigma Xi, The Scientific Research Honor Society, con afiliación al New York University Chapter, en el marco de una trayectoria que combina práctica profesional, docencia e investigación Eduard Beltran ha sido admitido como Full Member de Sigma Xi, The Scientific Research Honor Society, con afiliación al New York University Chapter. Su incorporación refuerza la dimensión académica e investigadora de una trayectoria desarrollada durante más de dos décadas en los ámbitos de la negociación internacional, el liderazgo, la influencia y la cooperación internacional. Fundada en Estados Unidos en 1886, Sigma Xi es una de las sociedades científicas honoríficas más antiguas y reconocidas internacionalmente. A lo largo de su historia, más de 200 de sus miembros han recibido el Premio Nobel, entre ellos figuras como Albert Einstein, Enrico Fermi, Richard Feynman y Linus Pauling. La organización promueve la excelencia en la investigación, la integridad científica y la cooperación entre investigadores de distintas disciplinas. Beltran desarrolla actualmente su investigación doctoral en el ámbito de las ciencias sociales y la comunicación, centrada en los procesos de influencia, negociación asimétrica y comunicación estratégica protagonizados por actores organizacionales y no estatales. Esta actividad investigadora complementa una trayectoria profesional y docente orientada al análisis y la práctica de la negociación, el liderazgo y los procesos de influencia. A lo largo de más de veinte años ha asesorado a gobiernos, grandes corporaciones y organizaciones internacionales en negociación, liderazgo y gestión de situaciones complejas. Paralelamente, ha desarrollado actividad docente y de formación ejecutiva en instituciones como Sciences Po Paris, ESSEC Business School, École de Guerre y Universitat Pompeu Fabra. Su relación académica con New York University se remonta a 2012, cuando obtuvo un LL.M. in International Business Regulation, Litigation &…
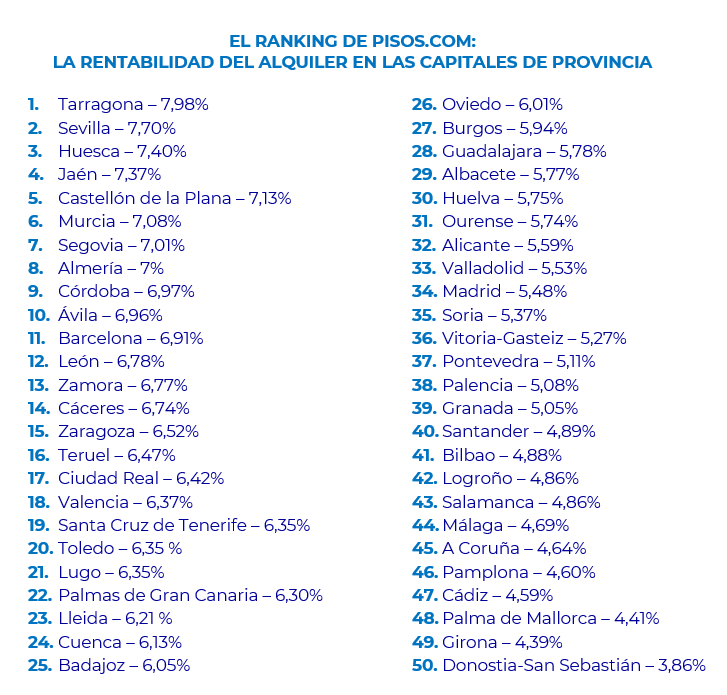
El análisis de pisos.com sitúa el beneficio de julio y agosto en la Costa Brava en 14.056 €, por encima de los 11.950 € que genera un piso alquilado los doce meses en Girona. En Baleares (23.384 €) y la Costa de la Luz (8.352 €), el verano alcanza el 98,9 % y el 94,7 % de lo que produce un año entero en Palma (23.649 €) y Huelva (8.823 €) El portal inmobiliario pisos.com ha analizado la rentabilidad del alquiler en las principales costas españolas frente a la de las capitales de provincia y el resultado apunta a una realidad cada vez más consolidada. En la mayoría del litoral, ocho semanas de alquiler vacacional generan más de la mitad de los ingresos que produce un piso arrendado durante todo el año en la capital de referencia, y en tres zonas concretas —Costa Brava, Baleares y Costa de la Luz— esa proporción se sitúa entre el 94 % y el 118 %. La comparativa exige una lectura cuidadosa. Mientras la rentabilidad de las capitales se calcula sobre doce mensualidades de alquiler, la del litoral se obtiene con los ingresos de julio y agosto, los dos meses en los que estas viviendas se comercializan de forma efectiva. De ahí que las capitales de provincia se muevan en una horquilla que llega hasta el 7,98 %, mientras las costas oscilan entre el 1,79 % y el 4,04 %. El porcentaje mide realidades distintas en cada caso. La singularidad del producto costero está precisamente en ese desfase. Quien adquiere una vivienda junto al mar suma un retorno económico durante el verano y un retorno de uso durante el resto del año, ya que cualquier fin de semana, puente o escapada fuera de temporada alta se convierte en una estancia sin coste de alojamiento.…
La agencia Fidalsa Holidays registra un incremento en la ocupación de villas y apartamentos en la Costa Blanca durante agosto mediante el uso de gestión tecnológica A pocos días de cerrar el mes más fuerte del año, el sector del alquiler vacacional demuestra que el uso de tecnología predictiva y la gestión profesional son claves para maximizar los beneficios de los propietarios. Con agosto llegando a su fin, la Costa Blanca hace un balance extraordinario de su mes estrella, registrando cifras de ocupación que superan las previsiones más optimistas. Aunque el verano aún no ha terminado y las reservas para septiembre mantienen una tendencia muy positiva, julio y agosto han confirmado el auge imparable de las villas y apartamentos turísticos premium. Para absorber esta altísima demanda y mantener la excelencia, agencias como Fidalsa Holidays han apostado por la tecnología como el motor de su éxito estival. El mercado del alquiler vacacional ha alcanzado un nivel de madurez donde los procesos manuales ya no son suficientes. La llegada masiva de viajeros exigentes durante estas semanas clave ha demostrado que la integración de la Inteligencia Artificial y el análisis de datos son fundamentales. Gracias a la gestión predictiva, es posible ajustar precios en tiempo real, anticiparse a las fluctuaciones de la demanda y lograr una rentabilidad que la autogestión tradicional no puede alcanzar. Septiembre y el otoño: la oportunidad de prolongar los ingresos para propietarios e inversores Para inversores inmobiliarios y propietarios de segundas residencias en la provincia, este pico de agosto es la prueba de que el turismo en la Costa Blanca es un activo refugio de altísimo valor. Sin embargo, muchos dueños que ya operan en el mercado vacacional se encuentran con servicios de gestión deficientes o descubren que el esfuerzo logístico en plena temporada alta —desde la atención 24/7…
Un análisis elaborado por Fintonic revela cómo es el perfil crediticio en España y qué factores determinan el acceso a la financiación. Los datos indican que País Vasco, Madrid y Navarra son las regiones que registran un mayor porcentaje de perfiles con una elevada solvencia financiera, mientras que la población con menor capacidad crediticia tiene más presencia en Canarias. Con el fin de que los ciudadanos mejoren su perfil financiero, Fintonic ha desarrollado Credit Builder En España, el porcentaje de ciudadanos con una elevada solvencia financiera se reduce al 23 %, mientras que hasta un 44 % evidencia una capacidad crediticia muy limitada. En un contexto de fuerte crecimiento de los préstamos al consumo, esta situación no solo condiciona las posibilidades de acceder a financiación de una parte importante de la población, sino también el tipo de interés, el importe concedido o incluso el número de entidades dispuestas a aprobar una solicitud. Esta es una de las de las principales conclusiones de un análisis elaborado por Fintonic a partir de los datos agregados de 450.000 usuarios que, por primera vez, define cuál es el perfil crediticio de los ciudadanos, qué características comparten quienes disponen de una mayor capacidad financiera y cuáles son los hábitos que más influyen en su configuración. Para realizar este análisis, Fintonic ha tomado como referencia el FinScore, el índice de perfil crediticio desarrollado por la compañía y que desde el año 2017 valora a cada usuario en una escala de 0 a 900 puntos teniendo en cuenta más de 360 variables (historial de deuda, pagos, saldo, ingresos…). Este indicador define la solvencia económica de una persona, teniendo en cuenta que el segmento de mayor riesgo se encuentra por debajo de los 450 puntos y los perfiles con más potencial parten de 810 puntos. Características de los…