Cuando OpenAI lanzó ChatGPT a finales de 2022, la atención de todo el mundo se concentró en el software. Durante meses, la conversación giró alrededor de los modelos de lenguaje, las capacidades de la inteligencia artificial (IA) generativa y la competencia voarz entre OpenAI, Google, Anthropic, Meta o Microsoft. Sin embargo, y a lo largo de estos últimos años, mientras la opinión pública seguía la evolución de los chatbots, el mercado ha dado signos de moverse en otra dirección. Y es que quienes ganan dinero de verdad no son quienes desarrollan los modelos de IA, sino quienes proporcionan la infraestructura necesaria para entrenarlos y ejecutarlos.
Vuelta a los activos tangibles
Casi desde sus inicios, la economía digital se ha asociado a productos intangibles como las plataformas digitales, las aplicaciones o los servicios en la nube. Todo parecía apuntar a que el crecimiento económico dependería cada vez menos de infraestructuras físicas. Sin embargo, la IA está invirtiendo esa lógica.
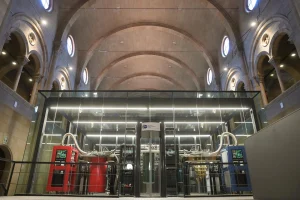
Cada nuevo modelo requiere enormes cantidades de almacenamiento, energía y capacidad de cálculo mediante servidores. Esa necesidad está provocando que cada vez se necesiten centros de datos más grandes y sofisticados. Se estima que la demanda global de capacidad para centros de datos podría exigir inversiones cercanas a los 7.000 millones de euros de aquí a 2030, una cifra que englobaría tanto infraestructura vinculada a la IA como al crecimiento general de la computación en la nube.
A lo largo de la década anterior, las grandes tecnológicas convencieron a miles de empresas de todo el mundo para que trasladasen sus aplicaciones a la nube. La IA también está modificando esa estrategia. Ya no basta con almacenar información o ejecutar aplicaciones en la nube, ahora es necesario disponer de capacidad de cálculo suficiente para entrenar modelos de IA propios o utilizar los que ofrecen terceros.

Gigantes como Microsoft, Amazon Web Services (AWS), Google Cloud u Oracle compiten por atraer esa nueva demanda. No obstante, todas ellas han reconocido que la disponibilidad de capacidad de computación sigue siendo un factor limitante. Microsoft llegó a admitir en 2024 que la demanda de servicios de IA superaba la capacidad de sus centros de datos en algunas regiones. Esta situación ha alterado el modelo de negocio de la nube.
Antes de la irrupción de la IA, la prioridad era optimizar costes y eficiencia, pero ahora el reto está en construir infraestructuras lo suficientemente rápido como para atender una demanda que no para de crecer. Según los propios datos de Microsoft, Alphabet, Amazon y Meta, las inversiones de capital en centros de datos y hardware para la IA batieron récords en 2024 y 2025.
En esta ocasión, los mercados han visto el cambio de paradigma antes que el gran público. Las fuertes revalorizaciones de Nvidia o TSMC han ido acompañadas por ese renovado interés de los inversores por empresas vinculadas a centros de datos, redes eléctricas, componentes industriales o equipamiento para infraestructuras críticas.
Vanesa Díaz (Luxquanta): “El consumo de recursos que exige la IA es uno de los factores que más condiciona su ritmo de avance”
Eso no significa que el desarrollo de modelos de IA haya perdido peso ni importancia. Los gigantes de Silicon Valley siguen marcando el ritmo de la innovación, pero la cadena de valor de la inteligencia artificial se ha ampliado hasta abarcar industrias que, hace apenas unos años, ni siquiera aparecían en las conversaciones sobre tecnología.
“La cuestión no debe plantearse como un desplazamiento del negocio desde los modelos de lenguaje hacia la infraestructura, sino como la evolución natural de una tecnología que está entrando en fase de industrialización”, asegura Marco Peña, ingeniero informático y profesor asociado en EADA Business School. Peña vaticina que “veremos una evolución similar a la de Internet. Hubo miles de buscadores, navegadores y portales. Muchos desaparecieron, otros fueron absorbidos y unos pocos se consolidaron”.
“Con la IA ocurrirá algo parecido, muchos modelos desaparecerán, otros se integrarán en plataformas más amplias y sólo algunos mantendrán ventajas competitivas sostenibles. La infraestructura, sin embargo, será necesaria para todos ellos de una forma u otra”, apunta Peña.
El abastecimiento de electricidad, principal problema
El recurso estratégico indispensable para la IA no son los chips, sino la electricidad. Cada día, millones de usuarios realizan cientos de millones de búsquedas y peticiones a la IA generativa. Entrenar un modelo de lenguaje de última generación requiere millones de horas de programación.
En su informe ‘Energy and AI’, la Agencia Internacional de la Energía (IEA, por sus siglas en inglés) advierte de que el consumo eléctrico de los centros de datos crecerá significativamente durante toda esta década. Ese crecimiento dependerá de la eficiencia de los chips y de la evolución tecnológica, pero la IEA considera que la IA se convertirá en uno de los principales causantes del aumento de la demanda eléctrica en todo el planeta.
Esta realidad también está modificando las estrategias de inversión de las grandes tecnológicas, que ya no negocian únicamente contratos de software, sino que también firman acuerdos de suministro energético a largo plazo para garantizar que sus centros de datos tendrán electricidad suficiente para operar. En Estados Unidos, incluso se ha reabierto el debate sobre la energía nuclear como fuente estable para alimentar la nueva infraestructura digital.
Miguel Ortega (cdmon): “Cada vez se construyen más CPD en zonas rurales y esto ha provocado manifestaciones y protestas”
“El consumo de recursos que exige la IA es uno de los factores que más condiciona su ritmo de avance”, dice Vanesa Díaz, CEO de la empresa española de seguridad cuántica Luxquanta. “Esa expansión, con todo el debate abierto sobre el consumo energético y de recursos, abre sin embargo oportunidades de inversión más allá de la propia construcción de los centros de datos”.
Díaz afirma que, aunque es cierto que el sector arrastra un problema real de recursos, “también está impulsando propuestas muy interesantes para resolverlo, como los primeros proyectos de centros de datos en el espacio. Son ideas todavía en fase muy temprana, pero reflejan bien hacia dónde puede evolucionar el sector cuando la propia limitación de recursos se convierte en el motor de la búsqueda de otras soluciones”.
“Los centros de procesamiento de datos (CPD) siempre han consumido un alto volumen eléctrico, algo normal porque están preparados para soportar un gran número de equipos”, detalla Miguel Ortega Haro, director de Procesos y Seguridad de cdmon. “El auge de la IA lo que ha provocado es que estos sistemas ahora sean más potentes y, por tanto, que consuman mucha más energía”.
Por otro lado, existe otro elemento cuyo protagonismo también ha crecido con la expansión de la IA, la refrigeración de los servidores. Las unidades de procesamiento gráfico (GPU, por sus siglas en inglés) utilizadas para entrenar modelos de IA generan enormes cantidades de calor. Mantener su temperatura dentro de parámetros seguros es una cuestión crítica tanto para la eficiencia como para la vida útil de los equipos.
Hasta hace poco, los sistemas de climatización (básicamente, aparatos de aire acondicionado) eran suficientes para la mayoría de los centros de datos, pero la nueva generación de procesadores hace que se requieran sistemas de refrigeración mucho más complejos, generalmente con agua.
La batalla de los semiconductores no ha terminado
Si Nvidia ha sido la gran protagonista de esta primera fase de la revolución de la IA, la competencia por reducir su dependencia también ha empezado ya. Microsoft, Amazon, Google y Meta están desarrollando chips propios para determinados procesos. Google lleva años utilizando sus TPU (Tensor Processing Units), Amazon ha creado los chips Trainium e Inferentia, Microsoft trabaja en Maia, y Meta ha presentado nuevas generaciones de aceleradores para sus sistemas de inteligencia artificial.
Su objetivo no es prescindir completamente de Nvidia -algo que hoy resulta casi imposible-, sino reducir costes y asegurar el suministro. La enorme demanda de GPU durante los últimos años ha provocado problemas y retrasos en los plazos de entrega, obligando a las grandes tecnológicas a diversificar proveedores y desarrollar soluciones y alternativas internas.
A ello se suma el papel estratégico de Taiwan Semiconductor Manufacturing Company (TSMC), el mayor fabricante mundial de chips avanzados. Aunque no diseña procesadores propios, produce los semiconductores más sofisticados para empresas como Nvidia, Apple, AMD o Broadcom. La concentración de esa capacidad industrial en Taiwán ha convertido a la isla en un activo geopolítico de primer orden y explica buena parte de la preocupación de Estados Unidos y Europa por reforzar su autonomía en la fabricación de semiconductores.
“Dentro de cinco años seguiremos hablando de semiconductores porque seguirán siendo una pieza clave, pero probablemente el foco ya no estará exclusivamente en quién fabrica los mejores chips, afirma Marco Peña (EADA Business School). “Es una evolución que ya hemos visto en otros sectores. Durante los primeros años del coche era fundamental fabricar el mejor motor. Hoy el valor diferencial está en la integración de software, servicios, experiencia de usuario, etc. Con la inteligencia artificial probablemente ocurrirá algo similar”.
La IA también está modificando el mercado de las telecomunicaciones. Mover cantidades masivas de información entre centros de datos exige redes de fibra óptica con una capacidad muy superior a la utilizada hace apenas cinco años, por eso los grandes operadores de la nube están aumentando sus inversiones en redes y conexiones internacionales para reducir latencias y mejorar el intercambio de datos entre infraestructuras distribuidas en distintos países.
Europa busca espacio propio y España quiere su parte en el tablero
Mientras Estados Unidos y China lideran el desarrollo de modelos fundacionales de IA, Europa intenta encontrar un nicho competitivo. La Comisión Europea ha impulsado iniciativas como la Ley de IA, el programa EuroHPC y distintos mecanismos de financiación destinados a reforzar la capacidad de procesamiento y computación del continente. A la vez, empresas europeas como Mistral AI han demostrado que todavía existe margen para competir en determinados segmentos del mercado.
No obstante, la principal oportunidad para Europa podría no estar en crear el próximo ChatGPT, sino en suministrar parte de la infraestructura industrial, energética y tecnológica que demandará la expansión global de la IA. En ese contexto, España aspira a consolidarse como uno de los principales hubs de centros de datos del sur de Europa. Madrid se ha convertido en uno de los mercados con mayor crecimiento del continente, mientras Aragón y Castilla-La Mancha están atrayendo anuncios de inversión gracias a la disponibilidad de suelo y energías renovables. España, además, cuenta con una buena conectividad con otros países mediante cables submarinos y una posición geográfica que la convierte en puente entre Europa, África y América.
“En este contexto, Europa tiene una oportunidad para competir en ese terreno, potenciando toda la cadena de valor en la construcción y mantenimiento de los centros de datos”, expone Vanesa Díaz, de Luxquanta. “Europa debe fortalecer toda la cadena de valor de los centros de datos, y seguir destinando esfuerzos a asegurar las conexiones entre ellos mediante redes seguras, con tecnología propia, preparadas para proteger la infraestructura sobre la que crecerá la IA ante nuevas amenazas de seguridad, como los ordenadores cuánticos”.
Marco Peña (EADA Business School): “Muchos modelos desaparecerán, otros se integrarán en plataformas más amplias y sólo algunos mantendrán ventajas competitivas sostenibles”
Díaz también pone el foco en la seguridad de las empresas ante el avance de los nuevos modelos de IA: “Antes de ampliar el uso de la inteligencia artificial y dar un acceso casi total a herramientas y datos dentro de una empresa, una compañía necesita saber el nivel de confidencialidad de su información y entender el recorrido de sus datos. Una brecha que exponga secretos de empresa, contratos estratégicos o datos privados de clientes puede ser devastadora para muchas organizaciones”, señala.
La expansión del sector también está impulsando la actividad de promotores inmobiliarios especializados, ingenierías, constructoras, empresas eléctricas y proveedores de servicios industriales, configurando un ecosistema que va mucho más allá de las grandes tecnológicas de Silicon Valley.